다이렉트 자동차보험 자차 자기부담금 20%·30%와 물적사고 할증기준 200만 원·마일리지 특약 비교
현대해상 다이렉트 하이카 개인용 자동차보험 약관(2025.08.16 기준)의 자기차량손해(자차) 자기부담금 비율(20%·30% 선택지)과 물적사고 할증기준금액 200만 원 연동 구조, ECO 마일리지 특약 구간별 할인율을 실제 약관·공시 수치로 대조했다.
다이렉트 자동차보험 견적 화면에서 보험료를 낮추려고 자기차량손해(자차) 자기부담금 비율을 손해액의 20%에서 30%로 바꾸거나 물적사고 할증기준금액을 50만 원으로 낮추면, 실제 접촉 사고가 났을 때 차주가 직접 내야 하는 수리비 상·하한선과 다음 해 할증 여부가 크게 달라진다. 공개된 현대해상 다이렉트 하이카 개인용 자동차보험 약관(2025년 8월 16일 기준)과 할인특약 공시를 바탕으로 구체적인 수치를 계산했다.
자동차보험에서 대인배상Ⅰ과 대물배상(2,000만 원 이상)은 자동차손해배상 보장법 제5조에 따른 의무 가입 담보이며, 내 차의 파손 수리비를 보상받는 자기차량손해(자차)와 주행거리 연동 마일리지 특약은 가입자가 자기부담금 비율과 약정 조건을 직접 고르는 임의 특약이다.
자차 자기부담금 20% vs 30% 두 가지 선택지, 수리비 구간별 차주 부담액
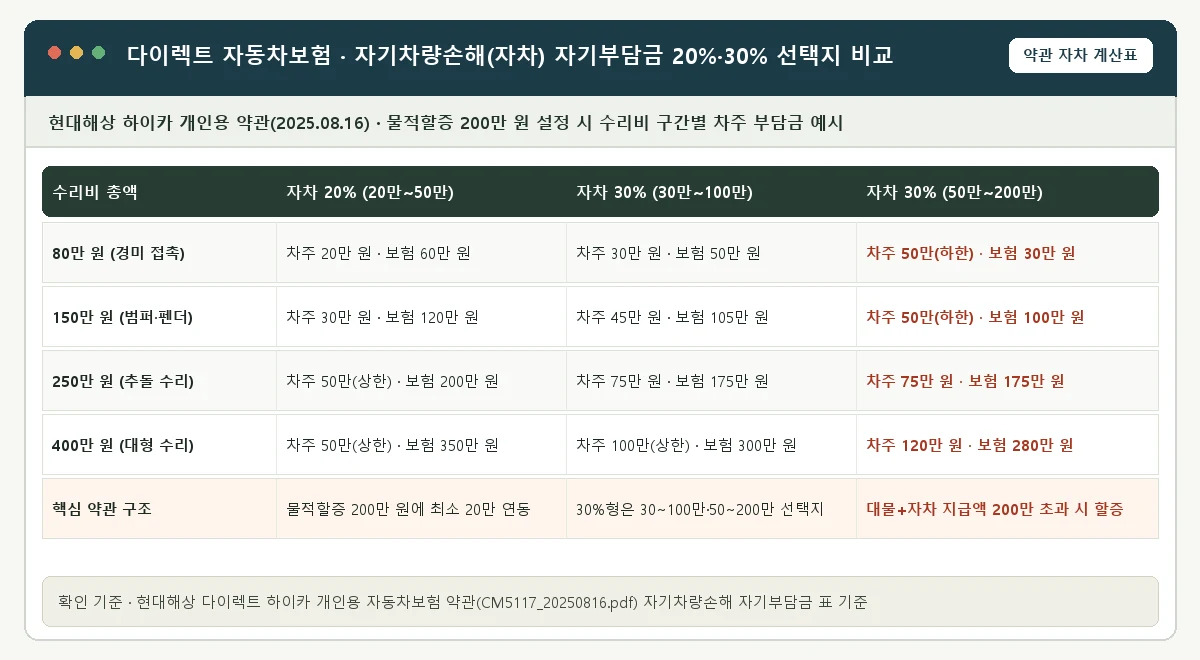
자차 자기부담금은 사고 수리비(손해액) 중 차주가 직접 부담하는 정률(20% 또는 30%)과 최소·최대 한도를 함께 묶어 가입하는 구조다. 현대해상 하이카 개인용 약관의 자기부담금 표를 보면, 물적사고 할증기준금액을 200만 원으로 설정했을 때 손해액 20%형은 ‘최소 20만 원·최대 50만 원’이 적용된다. 반면 손해액 30%형은 가입 시 선택한 조건에 따라 ‘최소 30만 원·최대 100만 원’ 선택지와 ‘최소 50만 원·최대 200만 원’ 선택지 두 가지로 나뉜다.
예를 들어 물적할증 200만 원 조건에서 범퍼와 펜더 수리비로 총 150만 원이 나왔다면, 20%형(20만~50만 원) 가입자는 30만 원을 내고 120만 원을 보상받는다. 같은 사고에서 30%형(30만~100만 원) 가입자는 45만 원, 30%형(50만~200만 원) 가입자는 최소 하한선인 50만 원을 본인이 부담한다. 수리비가 400만 원인 대형 사고라면 20%형은 상한선인 50만 원에서 멈추지만, 30%(30만~100만 원)형은 100만 원, 30%(50만~200만 원)형은 120만 원(400만 원의 30%)까지 차주 부담금이 커진다.
물적사고 할증기준금액 50만~200만 원과 최소 자기부담금 연동 구조
| 할증기준금액 선택 | 할증 점수 부과 기준 (대물+자차 지급보험금) | 자차 20%형 자기부담금 한도 | 자차 30%형 선택지 (약관 기준) |
|---|---|---|---|
| 50만 원 | 대물+자차 지급액 50만 원 초과 시 등급 할증 | 최소 5만 원 ~ 최대 50만 원 | 30만~100만 원 또는 50만~200만 원 |
| 100만 원 | 대물+자차 지급액 100만 원 초과 시 등급 할증 | 최소 10만 원 ~ 최대 50만 원 | 30만~100만 원 또는 50만~200만 원 |
| 150만 원 | 대물+자차 지급액 150만 원 초과 시 등급 할증 | 최소 15만 원 ~ 최대 50만 원 | 30만~100만 원 또는 50만~200만 원 |
| 200만 원 (다수 선택) | 대물+자차 지급액 200만 원 초과 시 등급 할증 | 최소 20만 원 ~ 최대 50만 원 | 30만~100만 원 또는 50만~200만 원 |
물적사고 할증기준금액은 상대방 차량·대물을 물어준 대물배상 지급액과 내 차를 고친 자차 지급보험금(자기부담금 제외)을 합산해 다음 해 할인·할증 등급을 매길 때 쓰는 기준선이다. 위 표처럼 자차 20%형의 최소 자기부담금(5만·10만·15만·20만 원)은 선택한 물적사고 할증기준금액의 10%로 연동된다. 최근 승용차의 센서 내장 범퍼나 전조등 수리비는 가벼운 접촉에도 100만~150만 원을 넘기는 경우가 많아, 할증 경계선을 넓히려면 200만 원 기준을 고르는 것이 유리하다.
다만 물적사고 할증기준금액 200만 원을 넘지 않았다고 해서 다음 해 보험료가 전혀 오르지 않는 것은 아니다. 할인·할증 등급(Z등급)은 그대로 유지되더라도 직전 무사고 할인 혜택이 유예되고 3년간 사고 건수에 따른 사고건수별 특성요율이 반영될 수 있으므로, 수리비가 자기부담금과 큰 차이가 없는 소액 사고라면 보험 처리 전 갱신 보험료 변동 폭을 먼저 비교해 봐야 한다.
개인용 승용차 ECO 마일리지 특약 구간별 할인율과 환급 계산 예시
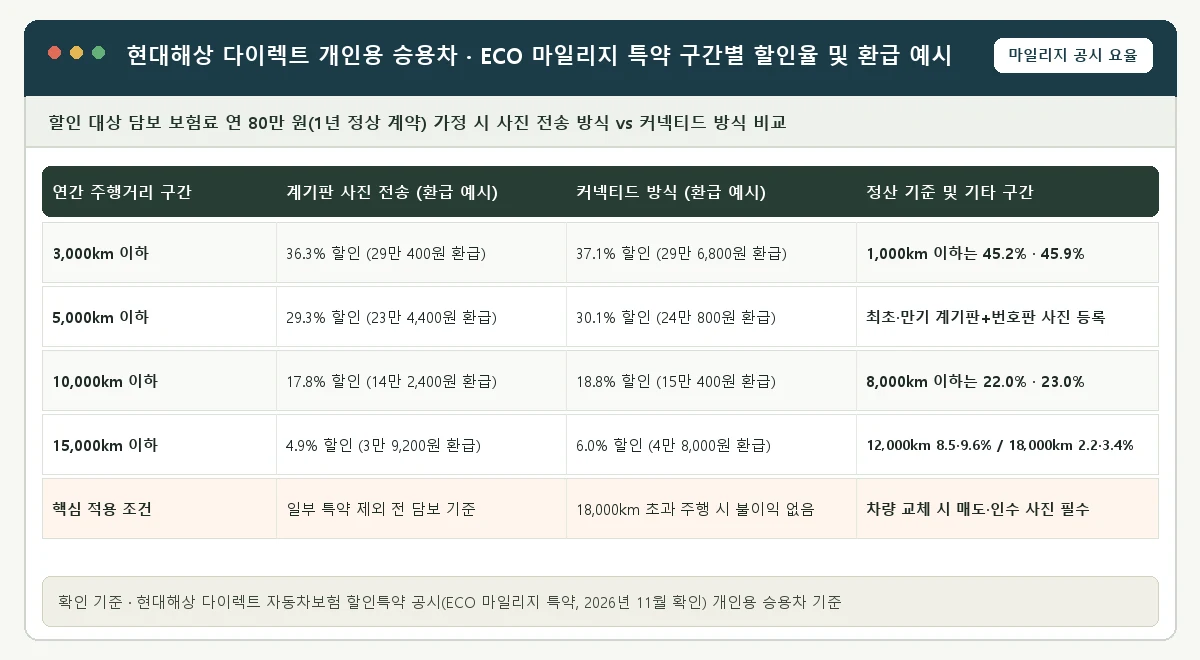
주행거리 연동(마일리지) 특약은 가입할 때 추가 보험료가 들지 않고, 1년 계약 종료 시점에 실제 연간 환산 주행거리가 약정 구간 이하면 보험료 일부를 돌려받는 특약이다. 현대해상 다이렉트 개인용 승용차 ECO 마일리지 특약 공시(2026년 11월 기준)를 보면, 계기판 사진 전송 방식과 커넥티드(현대 블루링크·기아 커넥트·KGM 링크 등 운행정보확인장치) 방식의 구간별 할인율이 구분돼 있다. 커넥티드 방식이 사진 전송 방식보다 구간별로 0.7%p~1.2%p 더 높으며, 연간 주행거리가 18,000km를 넘더라도 별도 추징금이나 불이익은 없다.
하이카서비스 등 일부 특약 보험료를 제외한 할인 대상 담보 보험료가 연 80만 원(1년 정상 계약)인 개인용 승용차에 해당 공시 할인율을 단순 적용하면, 연간 3,000km 이하 주행 시 사진 방식은 36.3%(29만 400원), 커넥티드 방식은 37.1%(29만 6,800원)를 돌려받는다(1,000km 이하 구간은 각각 45.2%·45.9%). 5,000km 이하는 29.3%(23만 4,400원)·30.1%(24만 800원), 10,000km 이하는 17.8%(14만 2,400원)·18.8%(15만 400원), 15,000km 이하는 4.9%(3만 9,200원)·6.0%(4만 8,000원)가 적용된다. 보험 기간 중 차량을 교체하는 경우에는 기존 차량 매도 전 계기판 사진과 새 차량 인수 후 계기판 사진을 모두 등록해야 두 차량의 주행거리를 합산해 정상 정산받을 수 있다.
본 콘텐츠는 금융위원회·법제처 및 공개된 자동차보험·실손의료보험 약관과 공시 기준을 바탕으로 작성한 일반 보험 정보 안내이며, 보험업법 및 금융소비자보호법상 특정 보험상품의 가입 권유·모집·중개 행위가 아닙니다. 실제 보험료와 보상 한도는 가입 시기 및 보험사별 약관에 따라 달라질 수 있습니다.